

mijnfinancielecheck.nl
Jouw financiële check. Weet je wat je kunt bieden?
Je hebt een huis gevonden. De makelaar wil snel een bod. En je wilt niet bieden op iets wat achteraf toch niet blijkt te kunnen.
Met de financiële check van Be Sure First® weet je waar je staat. Je krijgt een brief van je adviseur, met handtekening. Daarin staat hoeveel hypotheek je maximaal kunt afsluiten voor dit huis, met het adres erbij. Die brief stuur je mee met je bod.
- Brief met handtekening
- Per woning, met het adres
- Zelf regelen: € 150 inclusief btw
- Met adviseur: 3 checks inbegrepen
Mijn Woonzekerheid
- 1Voordat je gaat bezichtigenKoopzekerheidJe risico’s rond je droomwoning op orde, voordat je de woningmarkt betreedt.
- 2Als je wilt biedenMijn
Financiële CheckEen ondertekende brief met je maximale hypotheek voor dít huis. - 3Voor, tijdens en na de aankoopMijn
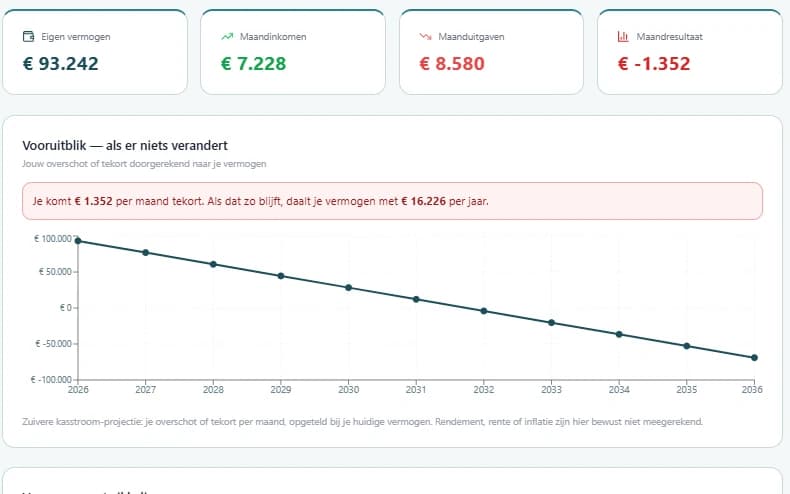
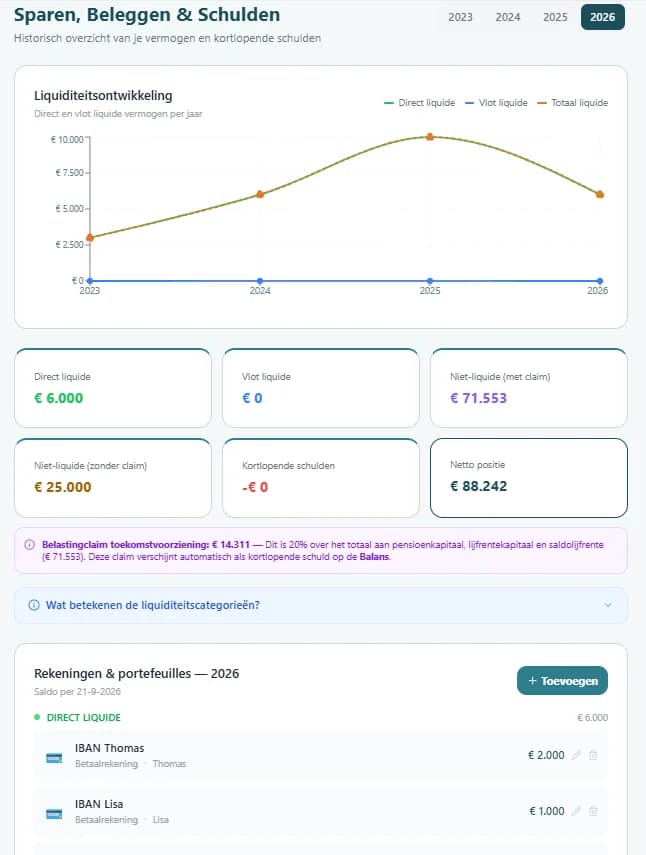
Financiële SituatieInzicht in je hele financiële situatie, met De Vermogensvergelijker®. - 4Als je weet wat je maximaal kunt lenenMijn
Verantwoorde HypotheekNiet alleen wat je maximaal kunt lenen, maar wat verantwoord is, met alle kosten erbij. - 5Als je weet wat je kunt betalenMijn
AankoopstrategieJe maakt je aankoopplan en biedstrategie, zelf of met een aankoopmakelaar of gecertificeerde aankoopbegeleider. - 6Als je koopt, verbouwt of inrichtMijn
WoonpartnersWij brengen je in contact met de vakmensen die je nodig hebt.
Wat je krijgt
Eén brief. Voor dít huis.
- Een ondertekende brief met je maximale hypotheek voor dít huis, met het adres erin.
- Een beoordeling van je dossier vóórdat je biedt. Klopt er iets niet, dan hoor je dat van ons.
- Niet alleen het maximale bedrag. Ook wat de woning je per maand kost en welke financiële ruimte je daarna overhoudt.
- Knelpunten benoemen we meteen. Denk aan een BKR-registratie, een tijdelijk contract of inkomen uit een eigen bedrijf.
Waarom per woning?
Voor elke woning maken we een aparte brief. Dat moet ook. Het energielabel van de woning bepaalt mee hoeveel je kunt lenen.
Bij een woning met label G kun je tot € 40.000 minder lenen dan bij label A++++.
Het energielabel zoeken wij zelf op. Dat hoef je niet aan te leveren.
Maximaal is niet hetzelfde als verantwoord
In de brief staat wat je maximaal kunt lenen. Dat betekent niet dat je ook op dat bedrag moet bieden.
Naast je hypotheek betaal je kosten bij de aankoop, zoals de notaris, de taxatie en de verhuizing. En elke maand daarna, zoals onderhoud, gemeentelijke belastingen, verzekeringen en energie. Een groot deel van de kosten bij de aankoop betaal je uit eigen geld.
Daarom kijken we met Mijn Financiële Situatie en Mijn Verantwoorde Hypotheek verder dan het maximum.
Waarom deze check iets waard is
Wij kijken zoals een acceptant kijkt.
Een financiële check is geen rekensom die je er even bij doet. Wij beoordelen je dossier zoals een acceptant van een geldverstrekker dat doet.
Wij werken met de acceptatiecriteria die Nederlandse geldverstrekkers hanteren en weten wat wel en niet door de toets komt. Onze adviseur heeft vijfendertig jaar ervaring in hypotheekadvies. Wij zien waar een dossier op stukloopt, voordat de bank het ziet.
Een fout in je werkgeversverklaring ontdek je liever bij ons dan twee weken na je bod.
Wat wij onder andere controleren
- Is de werkgeversverklaring volledig ingevuld en ondertekend door de werkgever?
- Staan bij een tijdelijk contract de juiste vakjes aangekruist over de intentie tot verlenging?
- Is het burgerservicenummer afgeschermd op de kopie van je identiteitsbewijs?
- Zijn je salarisstrook en je werkgeversverklaring recent genoeg?
- Is je dossier compleet, of ontbreekt er een stuk dat een geldverstrekker later alsnog opvraagt?
- Sluiten je documenten op elkaar aan?
Lees dit voordat je betaalt
Waar wij van uitgaan, en waar wij niet voor instaan
Lees dit voordat je betaalt. Het voorkomt teleurstelling achteraf.
Waar wij van uitgaan
- Je levert volledige en juiste informatie en documenten aan.
- Je documenten voldoen aan de eisen die Nederlandse geldverstrekkers stellen.
- Onze beoordeling is een momentopname, op basis van wat je op dat moment hebt aangeleverd.
Waar wij niet voor instaan
- Informatie die je niet of niet goed hebt doorgegeven. Bijvoorbeeld een lopend krediet, een betalingsachterstand of een alimentatieverplichting.
- Documenten die niet voldoen aan de eisen van de geldverstrekker.
- De uitkomst dat je inkomen niet toereikend is.
- De uitkomst dat er te weinig eigen geld is voor de kosten koper of voor de aankoop.
- Een geldverstrekker die uiteindelijk anders beslist dan wij hebben berekend.
Over je BKR-registratie
Wij toetsen niet bij het BKR en kunnen dat ook niet. Jij haalt je eigen toetsresultaat op via mijnkredietregistratie.nl en geeft dat aan ons door.
Wij gaan uit van wat jij ons doorgeeft. Wij kunnen dat niet controleren. Klopt het niet of is het niet volledig, dan zijn wij daar niet aansprakelijk voor.
Geen terugbetaling bij een ongunstige uitkomst
Je betaalt voor de beoordeling, niet voor een gunstige uitkomst. Blijkt uit de check dat een hypotheek voor deze woning niet mogelijk is, dan is ons werk gedaan en krijg je het bedrag niet terug.
Dat is precies waarvoor je betaalt: het vóór je bod weten in plaats van erna.
Je bedenktijd
Je hebt 14 dagen bedenktijd.
Je hebt de brief meestal snel nodig. Daarom vragen we je bij je bestelling om twee aparte verklaringen: dat je ons vraagt om binnen die 14 dagen te beginnen, en dat je begrijpt dat je je herroepingsrecht verliest zodra de check volledig is uitgevoerd. Die verklaringen staan niet vooraf aangevinkt. Je zet ze zelf.
De check is volledig uitgevoerd op het moment dat wij je de ondertekende brief per e-mail hebben verstuurd.
Bedenk je je terwijl wij al bezig zijn? Dan betaal je alleen voor het deel dat we op dat moment hebben gedaan. Niet het hele bedrag. Wat je te veel hebt betaald, krijg je terug.
Je twee verklaringen bevestigen we per e-mail, voordat we beginnen.
Twee manieren om te beginnen
Kies wat bij je past
Route 1
Samen met een adviseur
Je plant een kennismaking van 15 minuten. We bespreken je situatie en je plannen.
Gaan we samen verder, dan sluiten we een opdracht tot dienstverlening. Bij die opdracht horen de eerste drie financiële checks. Daar betaal je niets extra voor.
Wat het hypotheekadvies zelf kost, spreken we in dat gesprek af. Je zit nergens aan vast voordat je tekent.
3 checks inbegrepen bij een opdracht
Route 2
Zelf regelen
Je hebt geen adviesgesprek nodig. Je wilt alleen die brief.
Je vult het aanmeldformulier in, gaat akkoord met de voorwaarden en betaalt. Daarna doen wij de check.
Je betaalt voor de beoordeling, niet voor een gunstige uitkomst. Blijkt een hypotheek niet mogelijk, dan krijg je het bedrag niet terug.
Kies je later toch voor Be Sure First® om je hypotheek te regelen? Dan verrekenen we wat je voor de checks hebt betaald.
€ 150 inclusief btw per woning
Bied je later op een ander huis, dan is dat een nieuwe check.
Start je checkTwijfel je tussen de twee? Neem route 1. Dat gesprek kost je een kwartier en verplicht je tot niets.
Zo werkt het
Van aanmelding tot brief
Bij route 2:
- 1Je vult het aanmeldformulier in. Dat kost een paar minuten.
- 2Je leest de voorwaarden en gaat akkoord.
- 3Je krijgt een betaallink en betaalt € 150 met iDEAL.
- 4Je krijgt een uitnodiging per e-mail. Daarin staat precies welke documenten wij van je nodig hebben. Je levert ze aan via onze beveiligde Online kluis.
- 5Wij beoordelen je documenten. Is een document niet goed of niet leesbaar, dan laten we je weten waarom. Je levert dan een nieuw document aan.
- 6Je ontvangt de brief per e-mail.
Bij route 1 slaan we stap 2 en 3 over. De rest is gelijk.
Een deel van je gegevens kun je via de Online kluis rechtstreeks bij de bron ophalen. Dat scheelt je zoekwerk.
Wat we van je vragen bij de aanmelding
- je naam en geboortedatum;
- je e-mailadres en je mobiele nummer;
- het adres van het huis waarop je wilt bieden;
- wanneer je bod uiterlijk uitgebracht moet zijn.
Je huidige adres en of je nu al een eigen woning hebt, vragen we daarna bij je op.
Koop je samen? Dan hebben we deze gegevens van jullie allebei nodig. En vrijwel alle documenten ook.
Een paar spelregels
- Een kopie van een geldig identiteitsbewijs is altijd nodig.
- Scherm je burgerservicenummer af op die kopie.
- Je werkgeversverklaring en je salarisstrook zijn niet ouder dan 3 maanden.
- We nemen alleen duidelijk leesbare documenten in behandeling.
Documenten
Wat hebben we nodig voor jouw financiële check?
Voordat je een woning gaat kopen, wil je weten wat je financieel kunt en wilt besteden. Om jouw financiële mogelijkheden goed in kaart te brengen, ontvangen we graag onderstaande gegevens.
1. Jouw inkomen
Lever de documenten aan die op jouw persoonlijke situatie van toepassing zijn:
- In loondienst: recente salarisstrook en werkgeversverklaring.
- Inkomensverleden: jaaropgaven 2023, 2024 en 2025.
- UWV: UWV-verzekeringsbericht, eventueel in combinatie met een inkomensbepaling loondienst.
- Flexibel dienstverband of uitzendwerk: eventueel een perspectiefverklaring, arbeidsmarktscan of beoordeling door een externe perspectieftaxateur.
- Zelfstandig ondernemer: jaarcijfers en aangiften inkomstenbelasting over de afgelopen drie jaar en, indien van toepassing, een inkomensverklaring. Lees hierover ook "Ben je ondernemer?" hieronder.
- Uitkering: specificatie van de uitkering, bijvoorbeeld een IVA-uitkering.
- Overige inkomsten: informatie over eventuele huurinkomsten of een persoonsgebonden budget (PGB).
Welke documenten precies nodig zijn, hangt af van jouw persoonlijke situatie en de mogelijkheden van de geldverstrekker.
2. Jouw eigen geld
- Een actueel overzicht van je spaargeld en eventueel ander beschikbaar eigen vermogen.
3. Jouw financiële verplichtingen
- Studiefinanciering: een actueel overzicht van DUO, inclusief het wettelijke maandbedrag.
- BKR: een actueel overzicht van je geregistreerde kredieten en eventuele betalingsachterstanden via Mijn Kredietregistratie.
4. Jouw huidige woning
Heb je nu een eigen woning? Dan hebben we de waarde daarvan nodig:
- een taxatierapport, of
- een Calcasa-waardebepaling.
Een verkoopopdracht kan ook, maar de meeste geldverstrekkers accepteren die niet. Een WOZ-beschikking kunnen we niet gebruiken.
Ondernemers
Ben je ondernemer?
Een inkomensverklaring is niet altijd nodig.
Met een inkomensverklaring van een erkende rekenmeester kun je bij elke Nederlandse geldverstrekker terecht. Dat zijn er ongeveer 40. Zonder inkomensverklaring kan dat vooral bij de grootbanken. Die hebben eigen specialisten die het inkomen van ondernemers beoordelen. Kleinere geldverstrekkers kunnen dat niet.
Daarom rekenen we eerst voor je uit of een inkomensverklaring loont. We raden het alleen aan als de grootbanken aanzienlijk duurder zijn dan andere geldverstrekkers.
Loont het? Dan maken we met jouw toestemming een account voor je aan bij de rekenmeester. De documenten die je al aan ons gaf, zetten we daar voor je klaar.
Voor dat werk rekenen we een aparte vergoeding. Die spreken we vooraf met je af. Die hoort niet bij de € 150 van de check.
De rekenmeester betaal je zelf.
Met een inkomensverklaring duurt je check langer. Lever je alles volledig aan, dan kan de rekenmeester de verklaring binnen een paar dagen afgeven. Daarna maken wij je check af.
Levertijd
Hoe snel heb je de brief?
We pakken je check zo snel mogelijk op. Het liefst dezelfde dag of de dag erna.
Na je aanmelding maken we meestal een WhatsApp-groep met je aan. Daarin laten we meteen weten hoe lang het bij jou duurt. Daarom vragen we ook wanneer je bod uiterlijk uitgebracht moet zijn.
Ben je ondernemer en is er een inkomensverklaring nodig? Dan duurt het langer. We maken je check af zodra de verklaring van de rekenmeester binnen is.
De brief sturen we altijd per e-mail. Eventueel daarnaast via WhatsApp.
Voorbehoud
Goed om te weten
Een check is een momentopname. We rekenen met je inkomen, met de regels van geldverstrekkers en met de rentes van dat moment. Die kunnen snel veranderen.
De brief is daarom geen hypotheekofferte en geen toezegging van een geldverstrekker. De brief vervangt het financieringsvoorbehoud in de koopovereenkomst niet.
En daarna?
Verder dan alleen het maximale bedrag
Met deze gegevens brengen we jouw financiële mogelijkheden in kaart. We kijken niet alleen naar hoeveel je mogelijk kunt lenen, maar ook naar de betaalbaarheid van de woning en de financiële ruimte die je na aankoop overhoudt. Lees ook welke kosten meetellen bij Mijn Verantwoorde Hypotheek.
Vervolgstap
Bieden met Zekerheid
Is je check afgerond, dan kunnen we je Bieden met Zekerheid voorstellen. Hoe het werkt en wat het kost, lees je bij Koopzekerheid.
Lees over Bieden met ZekerheidEerst je financiële koffers pakken. Dan goed voorbereid de woningmarkt op.
Be Sure First® – mijnfinancielecheck.nl
Mijn Woonzekerheid
Zes stappen naar een zekere woningaankoop
Dit is de logische volgorde. Je mag bij elke stap instappen. Elke dienst is ook los af te nemen.
- 1
Voordat je gaat bezichtigen
Koopzekerheid
Je risico’s rond je droomwoning op orde, voordat je de woningmarkt betreedt.
Naar Koopzekerheid - 2Je bent hier
Als je wilt bieden
Mijn
Financiële Check Een ondertekende brief met je maximale hypotheek voor dít huis.
Lees verder op deze pagina - 3
Voor, tijdens en na de aankoop
Mijn
Financiële Situatie Inzicht in je hele financiële situatie, met De Vermogensvergelijker®.
Naar Mijn Financiële Situatie - 4
Als je weet wat je maximaal kunt lenen
Mijn
Verantwoorde Hypotheek Niet alleen wat je maximaal kunt lenen, maar wat verantwoord is, met alle kosten erbij.
Naar Mijn Verantwoorde Hypotheek - 5
Als je weet wat je kunt betalen
Mijn
Aankoopstrategie Je maakt je aankoopplan en biedstrategie, zelf of met een aankoopmakelaar of gecertificeerde aankoopbegeleider.
Naar Mijn Aankoopstrategie - 6
Als je koopt, verbouwt of inricht
Mijn
Woonpartners Wij brengen je in contact met de vakmensen die je nodig hebt.
Naar Mijn Woonpartners
De basis onder de financiële stappen: De Vermogensvergelijker®, de rekenmotor van Be Sure First®.